
예금 적금 차이 쉽게 정리, 돈 모을 때 어떤 게 더 유리할까?
예금 적금 차이는 돈을 모으거나 굴리기 시작할 때 가장 먼저 이해해야 하는 기본 개념입니다. 두 상품 모두 은행에 돈을 맡기고 이자를 받는다는 점은 같지만, 돈을…
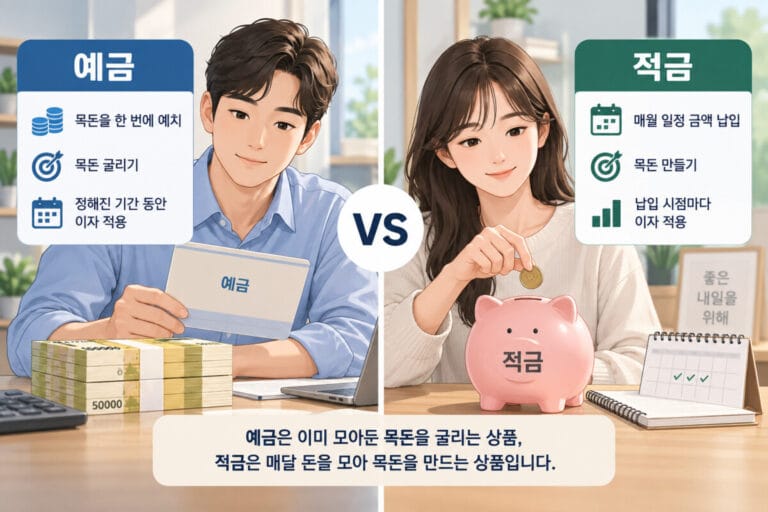
예금 적금 차이는 돈을 모으거나 굴리기 시작할 때 가장 먼저 이해해야 하는 기본 개념입니다. 두 상품 모두 은행에 돈을 맡기고 이자를 받는다는 점은 같지만, 돈을…
비과세 종합저축 가입 방법을 알아보기 전에 먼저 이 제도가 어떤 방식으로 적용되는지 이해할 필요가 있습니다. 비과세종합저축은 별도의 한 가지 예금 상품 이름이라기보다, 일정한 자격을 갖춘…

외화예금을 고를 때 단순히 금리가 높은 은행만 찾으면 실제 수익률을 놓치기 쉽습니다. 특히 원화를 달러로 바꿔 가입했다가 다시 원화로 환전할 계획이라면 예금이자뿐 아니라 환율 변동과…
저축은행 예금을 찾는 가장 큰 이유는 시중은행보다 높은 금리를 기대할 수 있기 때문입니다. 특히 수신 경쟁이 치열해지는 시기에는 연 4% 안팎의 정기예금이나 한정 판매되는 특판…
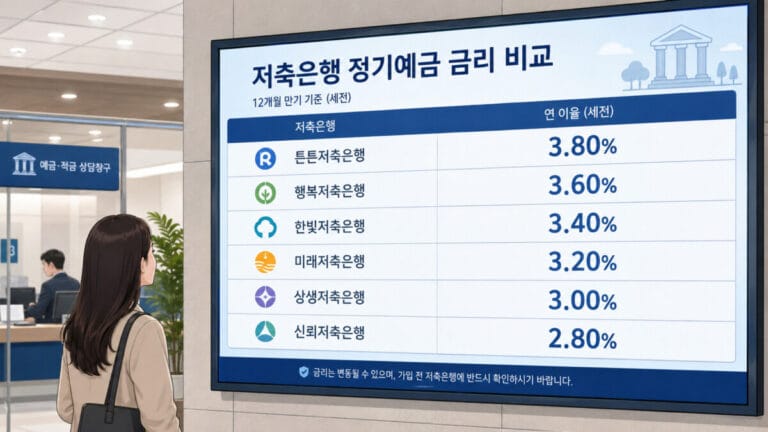
저축은행 금리 비교를 할 때는 단순히 가장 높은 숫자 하나만 보면 안 됩니다. 같은 연 4%대 예금이라도 12개월 고정금리인지, 1년마다 금리가 바뀌는 회전식 상품인지, 모바일…

청년미래적금 가입 기간을 놓쳤다면 2026년 9월을 주목할 필요가 있습니다. 금융위원회와 서민금융진흥원은 1차 모집이 끝난 뒤에도 추가 가입 문의가 계속되자 2026년 9월 추가 가입기간 운영을 검토하고…

목돈을 안전하게 굴리려는 경우 가장 먼저 확인하게 되는 것이 예금 금리입니다. 하지만 정기예금은 단순히 최고금리가 가장 높은 상품을 고르는 것보다 내가 원하는 예치기간에 적용되는 금리,…

적금 추천 상품을 찾을 때 가장 먼저 보이는 숫자는 최고금리입니다. 하지만 실제 받을 수 있는 금리는 가입 대상, 우대조건, 납입 한도와 기간에 따라 달라집니다. 특히…

청년도약계좌 신청을 알아보고 있다면 가장 먼저 확인해야 할 점이 있습니다. 청년도약계좌는 현재 신규 가입자를 계속 모집하는 상품이 아닙니다. 금융위원회는 청년도약계좌의 신규 가입 신청을 2025년 12월을…

청년미래적금 가입 조건은 단순히 만 19~34세라는 나이만 충족하면 끝나는 것이 아닙니다. 개인소득과 가구소득을 함께 확인해야 하며, 중소기업 재직자·신규 취업자 또는 소상공인은 별도의 요건을 충족하면 정부기여금이…