
국민연금 보험료 인상, 9.5%부터 13%까지 월급에서 얼마나 더 빠질까?
2026년부터 국민연금 보험료 인상이 실제로 시작됐습니다. 2025년까지 9%였던 보험료율이 2026년에는 9.5%로 올라갔습니다. 여기서 끝나는 것도 아닙니다. 국민연금 보험료율은 앞으로 매년 0.5%포인트씩 올라 2033년 13%에 도달합니다….
2026년부터 국민연금 보험료 인상이 실제로 시작됐습니다. 2025년까지 9%였던 보험료율이 2026년에는 9.5%로 올라갔습니다. 여기서 끝나는 것도 아닙니다. 국민연금 보험료율은 앞으로 매년 0.5%포인트씩 올라 2033년 13%에 도달합니다….
퇴직연금이라고 하면 은행이나 증권사에서 가입하는 상품부터 떠올리는 사람이 많습니다. 그런데 근로복지공단이 운영하는 ‘푸른씨앗 퇴직연금’도 있습니다. 정식 명칭은 중소기업퇴직연금기금제도입니다. 여러 중소기업 사업주가 납부한 퇴직급여 부담금을 공동기금으로…
연금저축 계좌는 노후자금을 준비하면서 세액공제 혜택을 받을 수 있도록 만든 연금계좌입니다. 매년 일정 금액을 납입하면 소득 수준과 납입액에 따라 세액공제를 받을 수 있고, 계좌 안에서…
연금저축펀드는 노후자금을 직접 투자하면서 세액공제 혜택까지 받을 수 있는 연금계좌다. 이름에 ‘펀드’가 들어가지만 특정 펀드 하나에 가입하는 상품이라기보다, 증권사 등에서 연금저축계좌를 개설한 뒤 펀드나 국내…
국민 연금 수령 나이를 정할 때 단순히 “몇 살부터 받을 수 있나”만 확인해서는 부족합니다. 국민연금은 출생연도에 따라 정상적인 노령연금 지급개시연령이 다르고, 조건을 충족하면 최대 5년…

연금저축 IRP 차이를 알아보는 가장 큰 이유는 연말정산 세액공제와 노후 준비 때문입니다. 두 계좌 모두 돈을 장기간 운용한 뒤 연금으로 받는 연금계좌라는 공통점이 있지만 세액공제…
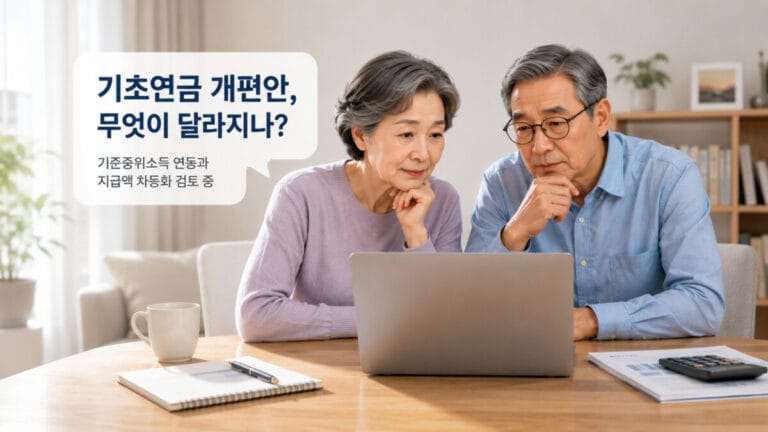
기초 연금 개편 논의가 구체화되면서 현재 기초연금을 받는 분은 물론 앞으로 만 65세가 되는 분들도 어떤 영향을 받을지 관심이 커지고 있습니다. 가장 큰 변화는 지금처럼…

노령연금 금액을 알아볼 때 가장 먼저 확인해야 할 점은 국민연금 노령연금에는 모든 사람에게 적용되는 하나의 정액 지급액이 없다는 것입니다. 같은 나이에 연금을 받기 시작해도 국민연금…

노령연금 수급자격의 핵심은 국민연금에 얼마나 오래 가입했는지와 출생연도별 지급개시연령에 도달했는지입니다. 국민연금공단 기준으로 일반 노령연금은 가입기간이 10년 이상이고 정해진 지급개시연령에 도달하면 평생 매월 받을 수 있습니다….

기초연금 부부 수령액은 단독가구의 최대 기초연금액을 단순히 두 배 하면 되지 않습니다. 2026년 기준연금액은 월 34만9,700원이지만, 부부가 모두 기초연금 수급권자라면 각각 산정된 기초연금액에서 20% 부부감액이…